BPDLH Siapkan Skema "Blended Finance" untuk Hadapi Risiko Bencana Iklim
JAKARTA, KOMPAS.com - Badan Pengelola Dana Lingkungan Hidup (BPDLH) menyiapkan skema blended finance atau pembiayaan campuran untuk memperluas sumber pendanaan dalam menghadapi risiko bencana akibat perubahan iklim.
Skema tersebut dikembangkan karena pemerintah daerah memiliki keterbatasan anggaran untuk menangani dampak bencana. BPDLH tidak hanya mengandalkan hibah, tetapi berupaya mengubah sebagian dana hibah menjadi modal yang dapat menarik pembiayaan lain.
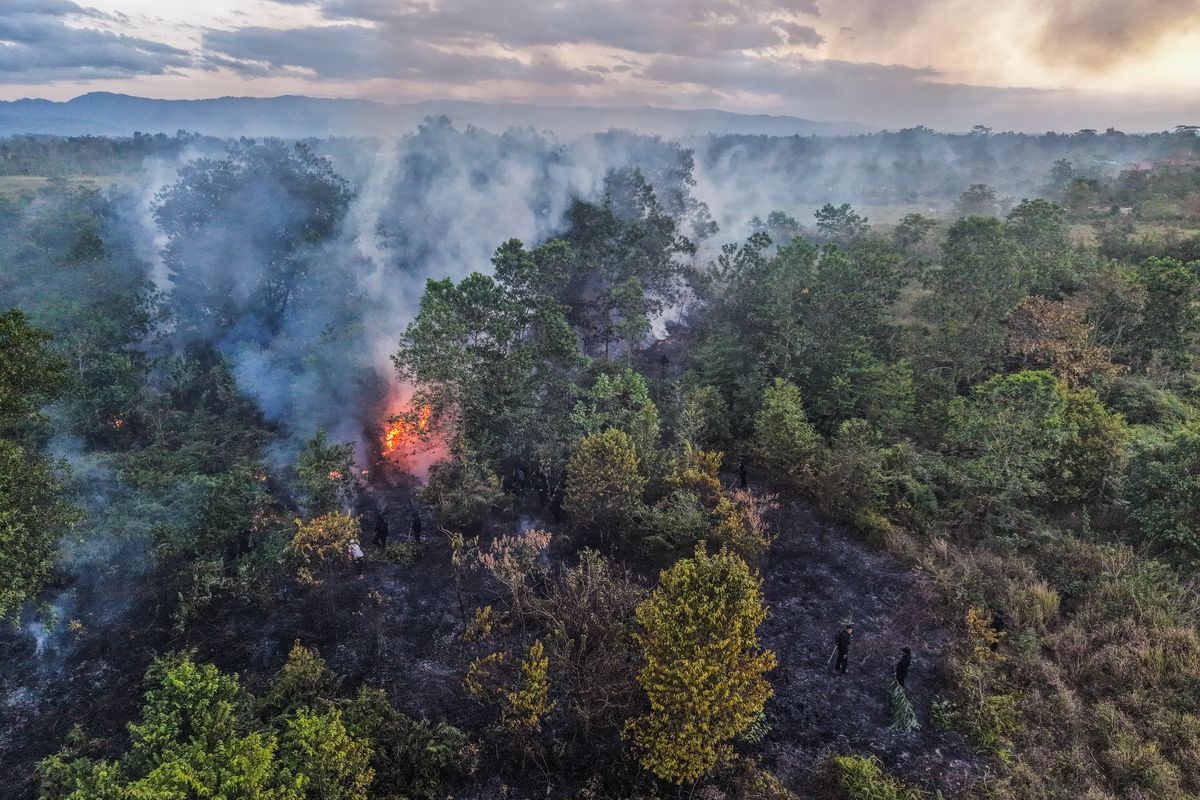
Salah satu contoh diterapkan dalam program restorasi dan perlindungan ekosistem gambut di Sumatera Selatan, Riau, dan Kalimantan Tengah, yang merupakan wilayah rawan kebakaran hutan dan lahan (karhutla).
Baca juga: Karhutla Padam, Kenapa Kabut Asap Masih Bertahan? Ini Penjelasan BMKG
Direktur Utama BPDLH Joko Tri Haryanto mengatakan, program tersebut mendapatkan hibah sebesar 47 juta dollar AS atau sekitar Rp 827,4 miliar melalui Green Climate Fund (GCF) dan dirancang berlangsung selama tujuh tahun.
Namun, pada tahun keempat, BPDLH berencana mengembangkan hasil intervensi program tersebut menjadi instrumen investasi melalui penerbitan Kontrak Investasi Kolektif (KIK) atau Efek Beragun Aset (EBA).
"Proyeknya tujuh tahun, tapi di tengah tahun kami harus menciptakan yang namanya skema creative finance. Itu berbasis retail atau korporasi. Nah, kami sedang menginisiasi yang namanya Kontrak Investasi Kolektif atau Efek Beragun Aset," ujar Joko dalam "Journalist Crash Course" bertema "Menjembatani Kesenjangan Akses Pembiayaan Iklim Berkeadilan", Kamis (3/9/2026).
Menurut Joko, dana hibah tersebut terlebih dahulu digunakan untuk menjaga kondisi ekosistem gambut agar tidak mengalami kebakaran. Setelah intervensi berjalan selama tiga tahun, hasilnya akan diukur, termasuk tingkat keberhasilan program dan pengurangan emisi karbon yang dihasilkan.
Hasil pengukuran tersebut kemudian akan menjadi dasar untuk menghitung nilai investasi yang dapat diterbitkan melalui KIK.
"Nah dari sini kemudian jadi baseline kami untuk menerbitkan yang tadi (KIK)," kata Joko.
Melalui skema tersebut, BPDLH membuka kemungkinan keterlibatan investor individu maupun korporasi. Untuk investor ritel, misalnya, investasi dapat dimulai dengan modal sekitar Rp 1 juta, meski BPDLH masih melakukan kajian dan *market test* untuk menentukan segmen investor yang akan disasar.
"Jadi, kami terbitkan di tahun keempat, kami tarik future value-nya menjadi present value, kemudian kami terbitkan KIK," ujar Joko.
Asuransi untuk Risiko Bencana Daerah
Selain mengembangkan pembiayaan berbasis investasi, BPDLH juga menyiapkan skema untuk mengurangi beban pemerintah daerah dalam menghadapi bencana.
Selama ini, pemerintah daerah mengandalkan Belanja Tidak Terduga (BTT) dalam APBD untuk menangani bencana. Menurut BPDLH, mekanisme tersebut menghadapi keterbatasan ketika bencana yang terjadi membutuhkan biaya penanganan dalam skala besar.
BPDLH mengusulkan transfer risiko melalui asuransi bencana secara kolektif. Dalam skema ini, Dana Abadi Kebencanaan yang dikelola BPDLH dapat digunakan untuk membantu membayar premi pemerintah daerah.
Besaran bantuan premi akan disesuaikan dengan kapasitas fiskal daerah dan tingkat risiko bencana yang dihadapi.
Baca juga: Karhutla Berulang Ancam Habitat Gajah Sumatra di Way Kambas, DPR Minta Pencegahan Diperkuat
Joko mengatakan, penggabungan pemerintah daerah dalam satu skema asuransi dapat menekan biaya premi sekaligus mempercepat proses pencairan ketika bencana terjadi.
"Jika 564 daerah bergabung bersama dalam satu skema asuransi, premi akan turun secara signifikan dan pemanfaatannya menjadi lebih optimal," kata Joko.
Dengan skema tersebut, pemerintah daerah tidak perlu sepenuhnya mengandalkan APBD ketika harus membiayai penanganan bencana, termasuk kebutuhan rehabilitasi dan rekonstruksi.
Namun, Joko mengatakan regulasi mengenai asuransi kebencanaan bagi pemerintah daerah masih dalam proses penyusunan dan finalisasi.
Lindungi Petani dan Usaha Ultra Mikro
Skema pembiayaan juga diarahkan untuk mengurangi risiko pembiayaan di tingkat masyarakat yang terdampak bencana.
Bencana dapat menyebabkan petani dan pelaku usaha ultra mikro mengalami gagal bayar atas pinjaman produktif. Kondisi tersebut juga membuat lembaga pembiayaan, termasuk koperasi, cenderung menghindari wilayah dengan risiko bencana tinggi.
Untuk mengatasi persoalan tersebut, BPDLH menyiapkan skema penjaminan dan perlindungan asuransi, termasuk untuk jiwa dan sarana produksi.
Joko mengatakan, BPDLH juga mencari sumber pendanaan lain, termasuk dari filantropi, untuk membentuk deposit on call yang dapat digunakan sebagai lapisan perlindungan bagi koperasi.
"Nah di beberapa lokasi yang kami bermitra dengan koperasi, mereka juga enggak mau rugi, enggak mau masuk ke lokasi yang anggotanya vulnerable dengan bencana," ujar Joko.Baca juga: Pemadaman Karhutla di Bangka Barat Terkendala Imbas Mobil Damkar Satu-satunya Terbakar
Melalui skema tersebut, masyarakat tetap dapat mengakses pinjaman produktif, sementara risiko kredit tidak sepenuhnya ditanggung koperasi. BPDLH akan mengombinasikan dana bergulir dengan penjaminan, asuransi, dan deposit on call untuk memberikan perlindungan berlapis.
"Jadi, kami pakai penyaluran dana bergulir, kami nanti investasi, mereka mengakses pinjaman, kami proteksi dengan penjaminan, kami proteksi dengan asuransi, tapi koperasinya pun diproteksi dengan deposit on call," kata Joko.
Mari berkontribusi langsung dalam upaya mencegah dan mengatasi masalah STUNTING di Indonesia. Ikut berdonasi dengan klik Kompas.com Jernih Berbagi.Artikel ini merupakan bagian dari Lestari KG Media, sebuah inisiatif untuk akselerasi Tujuan Pembangunan Berkelanjutan. Selengkapnya